
- 防府市の不動産売却|防府市不動産売却センター
- ブログ一覧
- 空き家売却にかかる税金は?所有期間の税率の違いについても解説
空き家売却にかかる税金は?所有期間の税率の違いについても解説
2026-10-20
- この記事のハイライト
- ●空き家売却時の利益には譲渡所得税や復興特別所得税および住民税という3種類の税金がかかる
- ●売却した年の1月1日時点で所有期間が5年を超えるかどうかで適用される税率や負担額が大きく変わる
- ●3,000万円特別控除や10年超所有の軽減税率など要件を満たせば税負担を軽減できる特例がある
ご実家などの空き家の売却をご検討中で、複雑な税金の計算や手続きについてお困りではありませんか。
不動産の売却に関わる税制は専門用語が多くて理解しづらく、特例を知らずに手続きを進めると、本来支払わずに済んだはずの多額の税金を負担してしまう恐れがあります。
本記事では、空き家売却時に必ず知っておくべき3種類の税金や所有期間で変わる税率の仕組み、そして節税効果を最大化できる「3,000万円特別控除」などの特例について解説します。
大切な資産を無駄なく売却し、手元に少しでも多くの資金を残したいとお考えの方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
空き家売却時にかかる3種類の税金
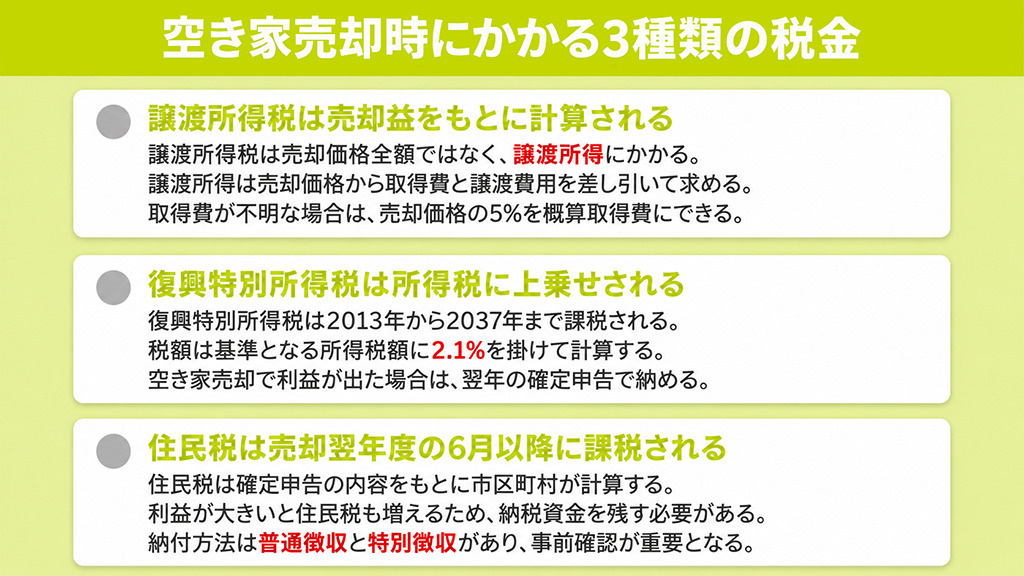
空き家を売却した際にかかる税金には、主に譲渡所得税と復興特別所得税、および住民税の3種類があります。
これらの税金がどのような仕組みで計算され、いつ課税されるのか、基礎知識をしっかりと押さえておきましょう。
譲渡所得税の計算方法
譲渡所得税は売却価格の全額ではなく、売却で生じた利益である譲渡所得をもとに計算します。
譲渡所得は売却価格から、購入代金や購入手数料などの取得費と、仲介手数料や印紙税などの譲渡費用を差し引いて求めます。
建物の取得費は減価償却費相当額を控除し、条件によって設備費や改良費を含めることも可能です。
取得費が分からない場合は、売却価格の5%を概算取得費として扱えます。
相続した空き家でも、購入時の売買契約書や領収書を探し、実際の取得費を証明できる資料を確認しておきましょう。
復興特別所得税の仕組み
復興特別所得税は東日本大震災からの復興財源として設けられ、2013年から2037年まで所得税に上乗せされる税金です。
税額は基準となる所得税額に2.1%を掛けて計算するため、所得税が100万円なら2万1,000円となります。
空き家の売却で譲渡所得が生じた場合は、原則として売却した翌年の確定申告で所得税とあわせて申告・納税します。
確定申告書には計算欄があるため、所得税だけを計算して加算を忘れないよう注意が必要です。
売却後の税額を見積もる際も、復興特別所得税まで含めて確認しておきましょう。
翌年かかる住民税の流れ
住民税の所得割は確定申告の内容をもとに市区町村が計算し、空き家を売却した年の翌年度となる6月以降に課税されます。
利益が大きいと住民税も増えるため、売却代金を使う前に納税予定額を見込み、必要な資金を残しておくことが大切です。
納付方法には、自分で納付書を使う普通徴収と、勤務先が給与から差し引く特別徴収があります。
会社員などは譲渡所得分も特別徴収となるのが原則ですが、確定申告で自分で納付を選べる場合もあります。
売却後の資金計画には、翌年の住民税も忘れずに含めておきましょう。
▼この記事も読まれています
空き家の名義変更について!手続きや費用を抑えるコツも解説
\お気軽にご相談ください!/
所有期間で変わる譲渡所得税の税率と負担
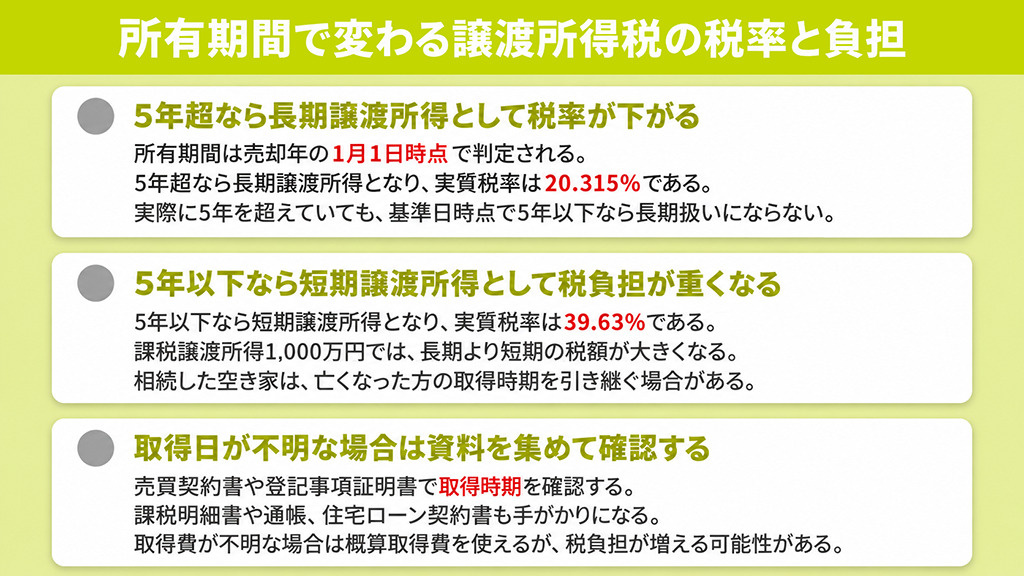
譲渡所得税の負担額は、空き家の所有期間が5年を超えるか否かで適用される税率が大きく異なります。
それぞれの期間における税率の違いや、取得日が不明な場合の対処法について解説します。
5年超の長期譲渡所得
空き家の所有期間は、実際の引渡し日ではなく、売却した年の1月1日時点を基準に判定します。
この時点で所有期間が5年を超えていれば長期譲渡所得となり、所得税15%と住民税5%が課されます。
さらに所得税額の2.1%にあたる復興特別所得税がくわわるため、実質的な税率は20.315%です。
実際の所有期間が5年を超えていても、その年の1月1日時点で5年以下なら長期扱いにはならない点に注意しましょう。
売却時期を決める際は、取得日と1月1日の基準を照らし合わせて税率区分を確認することが大切です。
5年以下の短期譲渡所得
売却した年の1月1日時点で所有期間が5年以下なら、短期譲渡所得として税額を計算します。
所得税30%と住民税9%に復興特別所得税0.63%がくわわり、実質税率は39.63%となります。
課税譲渡所得が1,000万円なら、長期では約203万1,500円ですが、短期では約396万3,000円となる計算です。
そのため、売却時期を決める前に取得日と税率区分を確認しておくことが重要になります。
なお、相続した空き家では亡くなった方の取得時期を引き継ぐため、相続後の期間が短くても長期譲渡所得となる場合があります。
取得日不明時の対処法
取得日が分からない場合は、まず売買契約書や購入時の領収書を探し、登記事項証明書の受付年月日や原因年月日も確認しましょう。
固定資産税の課税明細書や通帳の出金履歴、住宅ローン契約書なども、取得時期を知る手がかりになります。
複数の資料を組み合わせれば、取得時期や当時の状況を税務署へ説明しやすくなるでしょう。
取得費が判明しない場合は売却価格の5%を概算取得費にできますが、譲渡所得が大きくなる可能性があります。
取得費の推計が難しいときは独自に判断せず、税務署などへ確認すると安心です。
▼この記事も読まれています
早く空き家を売却する方法は?事前の準備についても解説
\お気軽にご相談ください!/
節税効果を高める空き家売却の2大特例
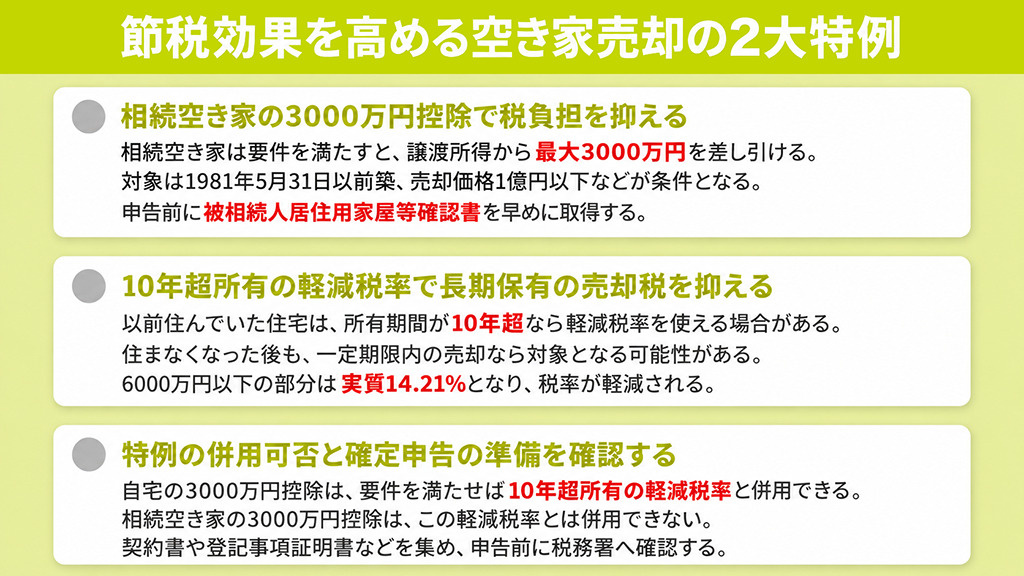
空き家の売却では、要件を満たすことで税負担を大幅に軽減できる特例を活用できるケースが存在します。
ここでは代表的な2つの特例の適用条件にくわえ、失敗しないための確定申告の手順を解説します。
3,000万円特別控除
相続空き家の3,000万円特別控除は、一定の要件を満たすことで譲渡所得から最大3,000万円を差し引ける制度です。
主な条件には、1981年5月31日以前に建築された家屋であることや、売却価格が1億円以下で親族への売却ではないことなどがあります。
また、相続直前まで被相続人が1人で暮らし、相続後に居住や事業、貸付などへ使用していないことも条件です。
売却時には耐震改修や建物の取り壊しなど、定められた要件を満たす必要があります。
確定申告前には市区町村で被相続人居住用家屋等確認書を取得するため、書類を早めに準備しましょう。
10年超所有の軽減税率
10年超所有の軽減税率は、以前自分が住んでいた住宅を空き家として売却する場合などに利用できる特例です。
売却年の1月1日時点で、対象となる家屋と敷地の所有期間がどちらも10年を超えていることが主な条件になります。
現在住んでいなくても、住まなくなってから3年を経過する日の属する年の12月31日までなら対象となる場合があるため事前に確認しておきましょう。
適用すると、課税譲渡所得6,000万円以下の部分は実質14.21%となり、通常の長期譲渡所得より税率が軽減されます。
6,000万円を超える部分には実質20.315%が適用されるため、事前に税額を試算しましょう。
併用可否と確定申告手順
自分が住んでいた住宅の3,000万円特別控除は、要件を満たせば10年超所有の軽減税率と併用できます。
一方、相続空き家の3,000万円特別控除は自分の居住用財産を対象とする制度ではないため、この軽減税率とは併用できません。
確定申告では、譲渡所得の内訳書や売買契約書の写し、登記事項証明書などを準備します。
相続空き家の特例を使う場合は被相続人居住用家屋等確認書も必要となるため、年末までを目安に書類を集めましょう。
必要書類や特例の併用に迷う場合は、申告期限が近づく前に税務署へ確認しておくと安心です。
▼この記事も読まれています
空き家を手放したい!売却方法や売り出す前に確認したいこととは?
まとめ
空き家の売却で利益が出た場合には、売却価格から取得費などを引いた譲渡所得に対し、所得税と復興特別所得税、翌年の住民税の3種類がかかります。
譲渡所得税の税率は、売却した年の1月1日時点での所有期間が5年を超えるか否かで大きく変動し、5年以下の短期譲渡所得になると税負担が大幅に増加します。
空き家売却時には3,000万円特別控除や10年超所有の軽減税率といった特例を活用できるケースがあるため、適用要件をしっかり確認して確定申告をおこなうと良いでしょう。
防府市で不動産売却なら防府市不動産売却センターへ。
地域密着型で、買取や空き家の対応も可能です。
まずは、お気軽にお問い合わせください。

株式会社スモット不動産
防府市で不動産売買・不動産査定をメインに不動産業を行っております。
不動産を売る際のお客様のご不安や気持ちに寄り添いながら、適正価格での早期売却を行うことをモットーとしています。
■強み
・防府市に密着取引実績500件以上
・万が一売れなかった場合も安心“買取保証”サービス付き
・ワンストップサービスでお客様をバックアップ
■事業
・不動産売却(仲介 / 買取)

